甜心的「職涯規劃」:把包養當跳板,而不是終點
執筆 Vanessa
Vanessa 從自身經驗出發,把職涯規劃的框架搬進包養圈——教甜心怎麼設定財務目標、規劃三個階段、用包養金換來真正的人生選擇權。
目錄 (點擊展開)
很多人搜尋這個話題,可能是因為這幾種原因:
一是剛開始被包養,不知道這段關係可以走多遠,也不確定自己在這條路上想要什麼。二是已經包養一段時間,突然發現時間過了,但帳戶裡的錢好像沒有留下多少。三是包養關係剛剛結束,站在一個什麼都有點空白的地方,開始問自己:下一步是什麼?
還有一種人,她知道自己不想被包養一輩子,但暫時不想離開,因為這段關係帶給她的資源確實是現實的。她只是在等一個更清楚的方向。
這篇是寫給這些人的。
我沒有要告訴你包養是好是壞,那不是重點。重點是:如果你已經選擇了這條路,那你有沒有把它用在刀口上?
一、先搞清楚:什麼叫做「職涯規劃」
很多人以為職涯規劃是上班族才需要的東西,跟包養沒有關係。但職涯規劃的定義,是「對自己人生發展做系統性規劃」,它關注的是你從現在到未來的成長路徑,而不只是你在哪個產業上班。
104 職涯顧問的框架把職涯規劃拆成四個核心步驟:
了解自己 → 設定目標 → 規劃行動 → 定期調整
這個框架,完全可以套進包養這件事情上。
甜心做的事情,其實一直都有職涯屬性:你在選擇「客戶」(乾爹)、你在管理自己的「服務品質」(外貌維護、互動方式)、你在控制自己的「收費結構」(車馬費、包月費)、你在評估「合作關係是否值得持續」。
這些,和任何一個自由工作者、接案者的經營邏輯沒有本質差異。
唯一的問題是,大多數甜心做了這些事,但從來沒有想過:這一切要帶我去哪裡?
二、包養圈的職涯,有三個明確的階段
不管你是什麼時候開始的,大多數甜心的包養歷程都可以拆成三個階段。我不是說這三個階段一定要照順序走,而是你需要知道自己現在在哪裡。
第一階段:摸索期(0 到 1 年)
這個階段,你還在弄清楚這個圈子怎麼運作:車馬費怎麼談、包月費的行情在哪、第一次見面要注意什麼、怎麼判斷一個乾爹值不值得投入。
這個階段最重要的事,不是賺多少,而是建立辨識能力。你要開始學會哪些乾爹是值得花時間的,哪些人一開口就是要佔便宜。
(延伸閱讀:乾爹有錢不等於好包養——甜心怎麼判斷一個乾爹值不值得投入)
摸索期犯錯是正常的,但摸索超過兩年還沒有建立基本的辨識能力,就要認真反思了。
第二階段:穩定經營期(1 到 3 年)
你已經有穩定的一到兩段包養關係,收入規律,乾爹的品質也在你的掌控範圍內。這個階段,收入開始累積。
這是最關鍵的階段,也是最容易浪費的階段。
很多甜心在第二階段陷入一種惰性:錢有進來,生活過得還不錯,就開始漸漸不想思考未來。乾爹說「你不用工作,讓我養你」,感覺聽起來很舒服,就接受了。
但如果你願意跳出來問自己一個問題:這份收入的「保質期」是多久?
(延伸閱讀:乾爹說「你不用工作,讓我養你」——可能是禮物,也可能變成陷阱)
包養關係沒有勞健保,沒有年資,沒有資遣費。任何一段關係隨時都可能結束,而且通常不會有預告。
第三階段:積累與過渡期(3 年以上)
你已經在這個圈子累積了一定的資金和社交資源。這個階段,聰明的甜心開始把注意力從「怎麼維持現在的關係」,轉移到「怎麼用這些資本換來下一步的選擇權」。
很多人在這個階段才後悔:如果第二階段有好好存錢、有好好學習一件事,現在的路會更寬。
三、財務目標:你要的不只是「多存一點錢」
我見過很多甜心說「我有在存錢」,但問她存了多少、存來幹嘛用的,她說不上來。
這不叫財務目標,這叫習慣性儲蓄。有用,但不夠。
真正的財務目標,需要具體到一個數字,以及一個用途。
我建議甜心把財務目標拆成三層:
第一層:緊急備用金
這是最基礎的東西,但很多甜心沒有。
理財專家建議緊急備用金的標準是至少 6 個月的生活費。對甜心而言,因為收入本身就不穩定,建議拉高到 12 個月。
以台北的生活水準,保守估計每月基本開銷約 3 到 4 萬元,那緊急備用金的目標就是 36 到 48 萬。這筆錢要放在隨時可以動用的地方,活存或短期定存都可以,不能拿去投資。
這筆錢的作用是:當一段包養關係突然終止,你有足夠的時間重新找方向,而不是因為下個月的房租開始慌亂做決策。
第二層:「下一步啟動資金」
這才是讓包養變成跳板的核心。
你要問自己:我離開這個圈子之後,想做什麼?
不管是創業、進修、轉職,還是買房頭期款——這些目標,都需要一個具體的數字。
昨天你還在這個圈子裡;一兩年後,那 18 個月的包月費可以變成你的第一筆創業資金。(延伸閱讀:「那 18 個月的包養費,後來變成我的第一筆創業資金」)
有了這個具體目標,你才會有清楚的動力去計算:每個月要存多少、存多久可以達到、現在的乾爹條件是否符合這個計劃。
第三層:長期資產(選修)
如果你的包養收入夠高、時間夠長,可以考慮開始建立真正長期的資產:台股 ETF 定期定額、小額不動產,或者是投資在一個可以持續增值的技能上。
這不是人人都需要做的事,但如果你有這個條件,不做是浪費。
四、短、中、長期目標:把包養的時間軸化為計畫
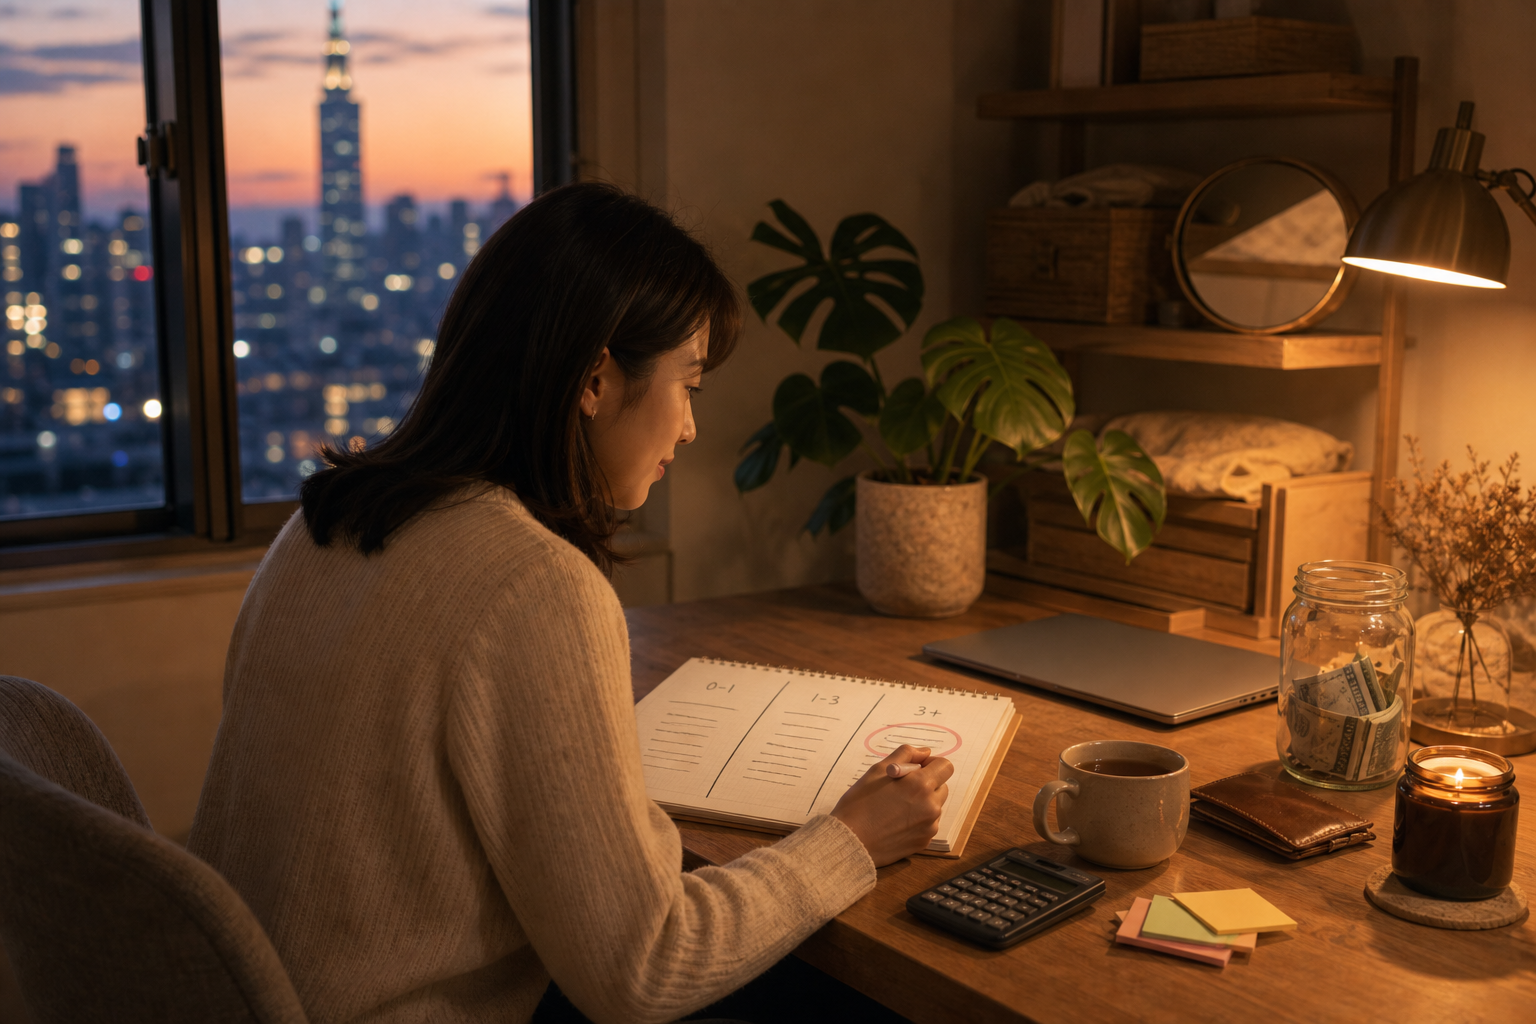
職涯規劃裡有一個非常基本的概念,是把目標拆成短期(1 年內)、中期(1 到 3 年)、長期(3 年以上)三個層次。
這個框架,套進甜心的生活也完全適用。
短期目標(現在到 1 年):
- 建立並鞏固一到兩段穩定的包養關係
- 每月收入的 40% 強制存入獨立帳戶(不能動)
- 確定「下一步」的方向是什麼(不用很具體,但要開始想)
中期目標(1 到 3 年):
- 緊急備用金存滿
- 開始學習一項和未來方向相關的技能(線上課程、進修、副業嘗試都算)
- 逐步建立包養以外的收入來源(即使金額很小)
長期目標(3 年以上):
- 包養關係進入收尾階段,啟動資金準備完成
- 主要收入來源轉移到正職或事業
- 離開這個圈子的時候,是你自己選擇的,而不是被迫的
最後一點,是所有目標裡最重要的。
五、你的「職涯資產」:包養給了你什麼,你盤點過嗎?
在職涯規劃裡,有一個重要的步驟叫做「資源盤點」。意思是,在設定目標之前,先清楚知道自己手上有什麼。
甜心的資源,不只是帳戶裡的數字。
你可能接觸過各種不同產業背景的乾爹,你觀察過他們怎麼思考、怎麼做決策、怎麼談錢。這種軟性的知識,是很多普通上班族沒有辦法學到的。
你可能維護過一段以上的長期關係,學會了邊界管理、情緒控制、溝通談判。這些能力,在任何職場都很值錢。
你可能保持著不錯的外在狀態,有一定的社交技巧,知道怎麼在正式場合舉止得體。
這些,都是資產。問題是,你有沒有意識到它們,並且想過怎麼把它們轉化到下一段生命裡?
六、Vanessa 的獨到觀點:雙線包養才是真正的「職涯投資」
這個觀點可能會讓很多人不舒服,但我還是要說。
很多人把雙線包養理解成「貪心」或「風險」,但從職涯規劃的角度來看,它其實是一種基本的「收入分散」策略。
任何一份收入只來自單一來源,就是高風險。這在職場叫做「只有一份工作沒有副業」;在包養圈,叫做「排他性全職被養」。
我知道有些乾爹要求排他性,談排他性時出的錢也確實比較高。但問題是:排他性的代價,不只是你失去了其他乾爹,你同時也失去了所有議價的底氣。
(延伸閱讀:同時被兩個乾爹包養,可以嗎?雙線運作的時間、排他性與說謊成本)
從「職涯規劃」的角度,我會建議:如果你的條件允許,與其接受高額排他性包養,不如同時維持兩段中等條件的關係。理由是:當一段關係結束,另一段還在;你的學習曲線不會中斷;而且你在每一段關係裡都保留了選擇的權力。
這才是真正意義上的「職涯投資」:不把所有籌碼押在一個地方。
七、最難的部分:你要有清楚的動力,才能堅持下去
講完所有框架和策略,我要說一件比框架更重要的事。
如果你沒有一個你真正想要的未來,所有的計畫都只是紙上談兵。
我看過很多甜心設定了財務目標,也知道自己「應該存錢」,但每個月花出去的和存進去的差不多。不是因為她不夠努力,而是因為她不夠清楚自己為什麼要存。
目標不清楚,誘惑就會贏。
所以在你開始任何具體計劃之前,先問自己這個問題:我希望三年後的自己在做什麼?不是在「包養」,不是「還在這個圈子」,而是你真正想要的生活長什麼樣子?
那個答案,才是讓你在每個月看著帳戶轉帳的時候,不會後悔的理由。
常見新手錯誤
錯誤一:把包月費當作「月收入」在花
很多甜心在包養開始穩定之後,生活水準跟著上去了,消費跟著上去了,但存款沒有跟著上去。包月費是「臨時性收入」,不是可以依賴的穩定薪水。只要乾爹消失,一切就歸零。實際上你能存下來的,往往比帳面上的包月數字更少——交通、妝髮、見面附帶開銷與情緒成本都會侵蝕淨收入;想連這一層一起算清楚,可參考 包養總帳:乾爹真實月支出 × 甜心淨收入試算。
錯誤二:沒有獨立帳戶
把包養金和日常生活費放在同一個帳戶裡,是存不到錢的最確定方法。你需要一個「絕對不日常使用」的帳戶,每個月固定存入,不連結任何支付工具。
錯誤三:沒有學任何東西
包養關係讓你有了比正職更多的自由時間。如果你用這段時間全部在保養、購物、追劇,那三年後你拿到的只有錢(還不一定有多少),但沒有任何技能。技能,才是離開這個圈子之後真正帶得走的東西。
錯誤四:設了目標但沒有設期限
「我想存夠錢再離開」是很多甜心說的話,但沒有期限的目標等於沒有目標。你需要設定一個明確的時間點:「我要在 2027 年底之前存到 X 萬,然後開始 Y。」
錯誤五:忽略職場斷層的問題
如果你為了被包養完全放棄了工作,你的履歷會產生空白,你的職場技能會生鏽,你在求職市場的競爭力會下降。就算你的目標是自己創業,也要持續學習。
關鍵知識
- 包養關係沒有任何法律保障,也沒有年資累積,這讓財務規劃比一般職場更緊迫,而不是更寬鬆。
- 職涯規劃的核心邏輯(了解自己、設定目標、規劃行動、定期調整),完全適用於甜心的生涯規劃。
- 緊急備用金對於收入不穩定的甜心,建議拉高到 12 個月生活費,而不是一般建議的 6 個月。
- 「下一步啟動資金」需要一個具體數字和具體用途,模糊的「多存一點錢」不構成真正的財務目標。
- 包養關係給甜心積累的軟性能力(溝通、談判、情緒管理、對商業思維的理解),是真實可轉化的職涯資產,需要有意識地盤點與利用。
常見問題 FAQ
Q1:我現在 25 歲,還有時間嗎?
有。但你要知道的是,25 到 28 歲這個階段,對職涯發展來說是一個非常重要的視窗。這個年紀學的東西,是最容易真正吸收的時候。你可以同時做包養和學習,但不能只做包養,把學習的事情全部推後。
Q2:我不知道我以後要做什麼,可以先存錢再說嗎?
可以,但不理想。沒有方向的存錢,維持動力的難度很高。建議你先設定一個「初步方向」,哪怕只是一個模糊的領域,然後開始做點什麼(上課、找人聊、做副業嘗試),方向會在行動中越來越清晰。
結語
包養可以是你人生的一個章節,但它不應該是你人生的終點。
真正讓一個甜心與眾不同的,不是她被包養的條件有多好,而是她在被包養的這段時間,有沒有為自己的下一步做了真正的準備。
我希望你選擇的,是那種有一天可以從容離開、有得選的人。
而那種人,從現在就開始規劃了。
執筆:Vanessa
SUGARLUX
想體驗最讓人安心的甜心包養?
SugarLux 是台灣高端甜心包養網,提供嚴格的真人、財力、職業認證,協助 Sugar Daddy 與甜心寶貝在透明、可長期經營的關係中相遇。